Прайс-лист
Позвоните мне
Спасибо, запрос успешно отправлен!
Ошибки при обработке формы!
Заказать документы
Спасибо, запрос успешно отправлен!
Ошибки при обработке формы!
Оставить заявку
Спасибо, запрос успешно отправлен!
Ошибки при обработке формы!
Прайс-лист
Специальные предложения
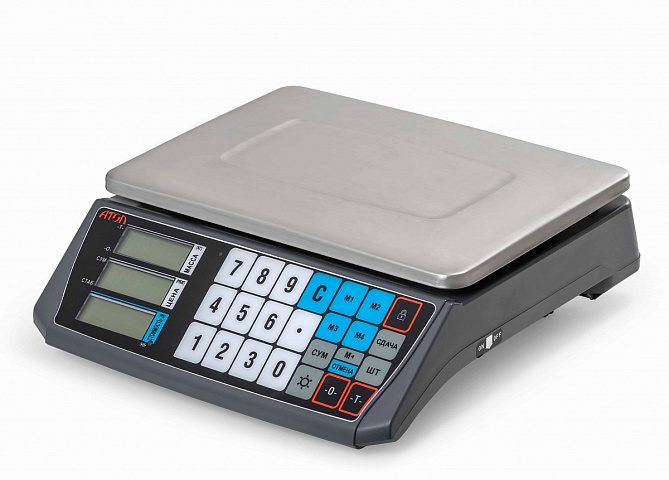
от 7 760.00 руб./шт.
Скидки и акции
Новости
25.07.2026
С 1 сентября 2026 года ФНС России вводит электронный формат для возражений по проверкам
Новости «1C»
С 01.03.2025 правила использования онлайн-касс изменятся: поправки включают особенности применения онлайн-касс на розничных рынках и ярмарках, а также при выдаче кассовых чеков в общепите. Рассмотрим подробнее эти и другие изменения.
В настоящее время работать без ККТ можно при торговле на рынках, ярмарках, в выставочных комплексах, а также на других территориях, отведенных для торговли. Исключение составляет торговля через находящиеся в этих местах магазины, павильоны, киоски, палатки, автолавки, автомагазины, автофургоны, помещения контейнерного типа и другие торговые места, аналогично обустроенные и обеспечивающие показ и сохранность товара (п. 2 ст. 2 Федерального закона от 22.05.2003 № 54-ФЗ).
Это правило с 01.03.2025 отменяется. С указанной даты работать без онлайн-кассы на розничном рынке, ярмарке, выставке могут торгующие в розницу организации и ИП на ЕСХН с условием, что передача товара происходит сразу. При этом продажа должна осуществляться не более чем на трех торговых местах, совокупная площадь которых (включая места хранения) не может превышать 15 кв. м (п. 2 ст. 2 Федерального закона от 22.05.2003 № 54-ФЗ в ред., действующей с 01.03.2025). Льгота не касается тех, кто торгует с использованием автоматического устройства для расчетов (например, торговый автомат), а также продает маркированные или подакцизные товары (п. 8, 8.1 ст. 2 Федерального закона от 22.05.2003 № 54-ФЗ).
Кроме того, не применять онлайн-кассу вправе (п. 2.3, 2.4 ст. 2 Федерального закона от 22.05.2003 № 54-ФЗ, вступающие в силу с 01.03.2025):
Остальные налогоплательщики, которые до 01.03.2025 были вправе не применять ККТ при торговле на рынках (ярмарках, выставках), с 01.03.2025 должны оформлять кассовые чеки. Организации (ИП), до 01.03.2025 правомерно не применявшие ККТ при торговле, могут не указывать в кассовом чеке наименование товара и его количество до 01.01.2026 (п. 2 ст. 3 Федерального закона от 08.08.2024 № 273-ФЗ).
Управляющие рынком компании при заключении договоров о предоставлении торговых мест с 01.03.2025 должны требовать у продавца копию карточки регистрации онлайн-кассы (если кассовая техника должна применяться). Предоставление и (или) использование торговых мест без зарегистрированной (перерегистрированной) по адресу рынка ККТ запрещается (пп. "б", "г" п. 2 ст. 2 Федерального закона от 08.08.2024 № 273-ФЗ).
Кроме того, ежемесячно на сайте ФНС России управляющая рынком компания обязана проверять наличие у продавцов зарегистрированной (перерегистрированной) по адресу рынка ККТ. Если ККТ у продавца нет, его следует уведомить о необходимости устранить нарушение. С момента выявления нарушения управляющая рынком компания должна запретить организации (ИП) вести торговлю. Если нарушение не устранено в течение 15 рабочих дней, управляющая рынком компания должна в одностороннем порядке расторгнуть договор о предоставлении торгового места (пп. "б" п. 1 ст. 2 Федерального закона от 08.08.2024 № 273-ФЗ).
За невыполнение этих требований с 01.03.2025 для управляющих рынками компаний вводится административная ответственность. Возможно предупреждение или штраф (п. 2 ст. 1, ст. 2 Федерального закона от 08.08.2024 № 284-ФЗ):
С 1 марта 2025 года работать без ККТ смогут предприниматели, основным видом деятельности которых является оказание образовательных услуг (необходима лицензия) или услуг в области физической культуры и спорта (п. 13 ст. 2 Федерального закона от 22.05.2003 № 54-ФЗ в ред., действующей с 01.03.2025). До 01.03.2025 льгота была ориентирована только на организации. Как и ранее, льгота применяется только по расчетам в безналичном порядке без предъявления электронного средства платежа. При наличных расчетах и безналичных расчетах с предъявлением электронного средства платежа нужно применять ККТ (п. 13 ст. 2 Федерального закона от 22.05.2003 № 54-ФЗ).
При расчетах с покупателем необходимо выдать ему бумажный кассовый чек и (или) направить его в электронном виде на предоставленный до момента расчета абонентский номер либо e-mail (п. 2 ст. 1.2 Федерального закона от 22.05.2003 № 54-ФЗ).
В то же время закон разрешает вместо электронного кассового чека направить покупателю сведения, идентифицирующие кассовый чек (регистрационный номер ККТ, сумму, дату и время расчета, ФПД), и адрес сайта, где кассовый чек можно скачать бесплатно (п. 3 ст. 1.2 Федерального закона от 22.05.2003 № 54-ФЗ).
Дополнительно с 1 марта 2025 года с согласия покупателя продавец также вправе передать кассовый чек через сервис ФНС России "Мои чеки онлайн". Для этого до момента расчета необходимо узнать у покупателя его абонентский номер или e-mail. Пройдя регистрацию, покупатель сможет получить кассовый чек из хранилища через сайт налоговой службы или мобильное приложение "Мои чеки". В результате у покупателя будет информация обо всех направленных на его абонентский номер (или e-mail) кассовых чеках (пп. "б" п. 2 ст. 1, п. 1 ст. 3 Федерального закона от 08.08.2024 № 274-ФЗ).
Для организаций (ИП) общепита с 01.03.2025 изменится порядок применения ККТ при расчетах в присутствии клиента. Пользователю придется печатать кассовый чек и выдавать его клиенту еще до момента оплаты, а именно – после того, как последний согласится оплатить счет (п. 5.11 ст. 1.2 Федерального закона от 22.05.2003 № 54-ФЗ, действующий с 01.03.2025). Таким образом, кассовый чек подтверждает предстоящий прием денежных средств. Сама кассовая техника может находиться на месте размещения наличных денежных средств, используемых пользователем для выдачи (возврата) покупателям (клиентам).
К примеру, в случае обслуживания потребителя за прилавком сначала формируется заказ и выдается бумажный кассовый чек (на "полный расчет"), а затем происходит оплата и выдача заказа. Примеры оформления кассовых чеков в общепите можно найти на сайте ФНС России.
С 01.03.2025 обязанность применять ККТ при расчетах в безналичном порядке с предъявлением электронного средства платежа распространяется также на расчеты, осуществляемые путем перевода денежных средств с использованием СБП (включая расчеты с применением автоматического устройства) (п. 2 ст. 1.2 Федерального закона от 22.05.2003 № 54-ФЗ, действующий с 01.03.2025).
Таким образом, если физлицо производит оплату товаров, работ, услуг через СБП, то продавец должен применять ККТ. Ранее на это указывал Минфин России (письмо от 02.12.2022 № 30-01-15/118261).
Что касается расчетов между организациями (ИП), отметим следующее. По закону не оформлять кассовый чек разрешается при расчетах между организациями (ИП) в безналичном порядке без предъявления электронного средства платежа (например, платежной карты) (п. 9 ст. 2 Федерального закона от 22.05.2003 № 54-ФЗ).
Из поправок, внесенных Федеральным законом от 08.08.2024 № 274-ФЗ, не совсем ясно, касаются ли они только применения ККТ при расчетах через СБП с предъявлением ЭСП или же распространяются на все расчеты через СБП (в т. ч. без предъявления ЭСП).
Напомним, ранее у ФНС России была следующая позиция: при расчетах через СБП без предъявления ЭСП ККТ можно не применять. Однако если расчет производится с предъявлением ЭСП, необходимо оформить кассовый чек (письмо ФНС России от 15.06.2022 № ЗГ-3-20/6261@).
В настоящее время при регистрации онлайн-кассы пользователь должен направить в налоговую инспекцию соответствующее заявление. Затем необходимо сформировать отчет о регистрации и направить в налоговый орган содержащиеся в нем сведения (п. 3 ст. 4.2 Федерального закона от 22.05.2003 № 54-ФЗ).
С 01.03.2025 при регистрации ККТ разрешается не представлять в налоговый орган сведения из отчета о регистрации, если такой отчет направлен контролерам через ОФД. Это возможно только при регистрации кассовой техники, которая передает сведения контролерам через ОФД в онлайн-режиме. Кроме того, при перерегистрации ККТ пользователь вправе не подавать в налоговую инспекцию заявление о перерегистрации, а вместо этого направить через ОФД отчет об изменении параметров регистрации (п. 3.1, 4.1 ст. 4.2 Федерального закона от 22.05.2003 № 54-ФЗ, действующие с 01.03.2025).
Карточку регистрации ККТ (о снятии с регистрации ККТ) с 01.03.2025 налоговая инспекция направит пользователю в течение 5 рабочих дней (сейчас срок составляет 10 рабочих дней) (п. 7 ст. 4.2 Федерального закона от 22.05.2003 № 54-ФЗ).
Налоговая инспекция вправе снять с регистрации онлайн-кассу в одностороннем порядке (без заявления пользователя), если истек срок действия ФН или организация (ИП) прекращает деятельность (внесена запись в ЕГРЮЛ (ЕГРИП)) (п. 16, 18 ст. 4.2 Федерального закона от 22.05.2003 № 54-ФЗ).
С 01.03.2025 снять ККТ с регистрации в одностороннем порядке инспекторы также смогут, если пользователь не предоставил доступ к ККТ при проведении контрольных мероприятий. Повторно зарегистрировать такую ККТ можно будет только после предоставления доступа к ней (п. 19 ст. 4.2 Федерального закона от 22.05.2003 № 54-ФЗ, действующий с 01.03.2025).
Основание: Федеральные законы от 08.08.2024 № 273-ФЗ, от 08.08.2024 № 274-ФЗ, 08.08.2024 № 284-Ф, информация с портала 1С-ИТС
Нужна консультация
Спасибо, запрос успешно отправлен!
Ошибки при обработке формы!